Банк шотында 250 000 көрсетіліп, ал кәсіпорынның есеп жүйесінде 243 500 көрсетілсе, бұл жазбалардың бірі міндетті түрде қате дегенді білдірмейді. Әлі есепке енгізілмеген банк комиссиясы, жаңа түскен төлем немесе басқа күнмен тіркелген операция уақытша айырмашылық туғызуы мүмкін.
Маңыздысы — бұл айырмашылықтың қайдан пайда болғанын түсіндіре алу. Банк салыстыруы дәл осы мақсатта жасалады.
Банк салыстыруы деген не?
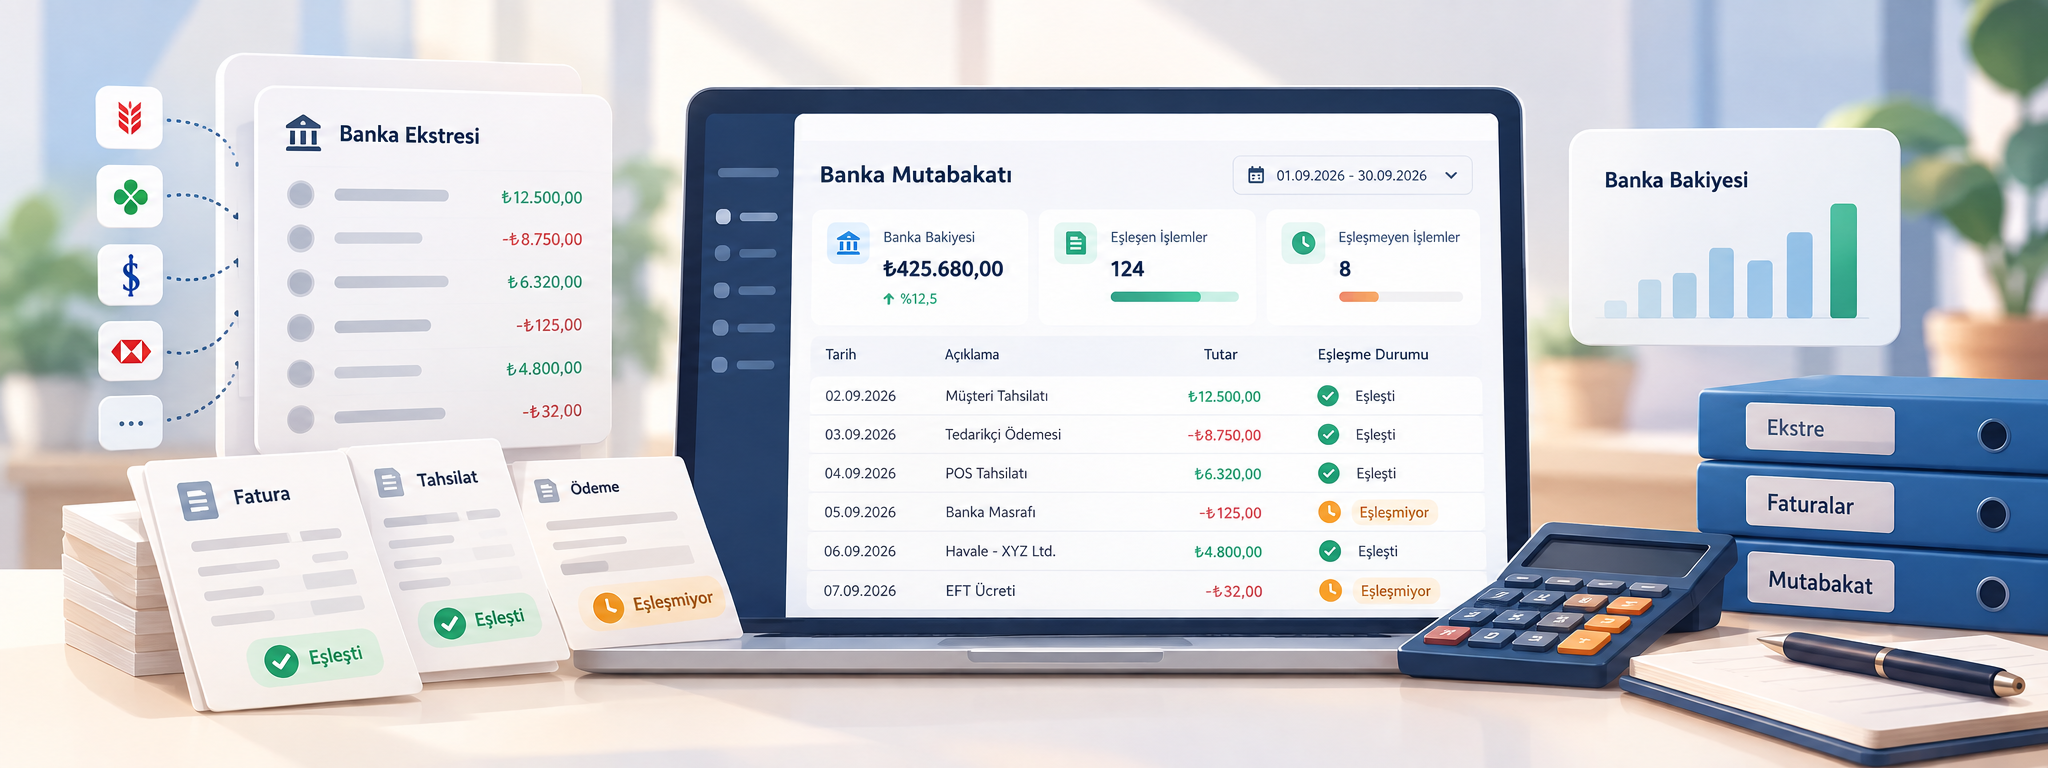
Банк салыстыруы — банк көшірмесіндегі операцияларды кәсіпорынның бухгалтерлік немесе бастапқы есеп жазбаларымен салыстыру процесі.
Мақсат тек екі қалдықты бірдей санға келтіру емес. Негізгі міндет — әрбір банк операциясының кәсіпорын жазбаларында сәйкес жазбасы бар-жоғын тексеру және айырмашылықтардың себебін анықтау.
Мысалы, клиенттен түскен банк аударымына жүйеде төлем қабылдау жазбасы сәйкес келуі керек. Сол сияқты банк автоматты түрде ұстаған аударым комиссиясы немесе шот қызметінің төлемі де есепте көрсетілуі тиіс.
Мұндай операциялар тұрақты тексерілмесе, банктегі нақты жағдай мен кәсіпорын есептеріндегі ақша жағдайы біртіндеп алшақтай алады.
Банк пен бухгалтерлік жазбалар неге ерекшеленеді?
Салыстыру кезінде анықталатын айырмашылықтардың көпшілігі күнделікті операциялардан пайда болады.
Жиі кездесетін жағдайлардың бірі — клиенттің төлемі банк шотына түскен, бірақ жүйеде әлі төлем ретінде тіркелмеген болуы. Клиент ақшаны төлегенімен, ішкі есепте оның берешегі ашық күйде көрінуі мүмкін.
Керісінше жағдай да кездеседі. Төлем кәсіпорын жүйесінде тіркелген, алайда банк арқылы әлі орындалмаған болуы мүмкін.
Банктің автоматты комиссиялары да айырмашылықтың кең таралған себебі. Аударым комиссиялары, карта комиссиялары немесе шот қызметінің төлемдері банкте көрініп, бірақ кәсіпорын есебіне әлі енгізілмеуі мүмкін.
Күн айырмашылығы да уақытша сәйкессіздік тудырады. Айдың соңғы күні жасалған операция банкте сол күні көрініп, ал кәсіпорын жүйесіне келесі күні енгізілуі мүмкін.
Банк салыстыруы қалай жасалады?
Алдымен белгілі бір кезең таңдалады. Күн сайын операциясы көп кәсіпорындар салыстыруды жиі жүргізе алады, ал операция көлемі төмен кәсіпорындарға апталық немесе айлық тексеру жеткілікті болуы мүмкін.
Одан кейін сол кезеңдегі банк қозғалыстары кәсіпорын жазбаларымен салыстырылады.
1. Кіріс ақшаны тексеріңіз
Банк шотына түскен әрбір соманың кәсіпорын жүйесінде сәйкес жазбасы бар-жоғын тексеріңіз.
Бұл клиент төлемі, қайтарылған қаражат, қаржыландыру немесе басқа операция болуы мүмкін.
2. Шығыс ақшаны тексеріңіз
Жеткізушілерге төлемдер, қызметкерлерге байланысты шығындар, салықтар, банк комиссиялары және басқа шығыстар ішкі жазбалармен салыстырылуы тиіс.
Тек соманың сәйкес келуі жеткіліксіз. Күні, сипаттамасы және байланысты есеп те тексерілуі керек.
3. Сәйкеспейтін операцияларды бөліңіз
Банкте бар, бірақ жүйеде жоқ және жүйеде бар, бірақ банкте әлі көрінбеген операцияларды бөлек тізімге жинаңыз.
Бұл тізім салыстыруды аяқтау үшін орындалатын жұмыстарды көрсетеді.
4. Айырмашылықтың себебін анықтаңыз
Әрбір айырмашылық қате емес.
Операция әлі орындалу үстінде болуы, басқа күнмен тіркелуі немесе банк автоматты комиссия ұстауы мүмкін.
Алайда түсіндіруге келмейтін айырмашылықтарды бөлек зерттеу қажет.
Тек соңғы қалдықты теңестіру жеткілікті ме?
Жоқ.
Банкте де, бухгалтерлік жүйеде де 100 000 көрінуі барлық операция дұрыс енгізілді дегенді білдірмейді.
Мысалы, тіркелмеген 5 000 көлеміндегі кіріс пен тіркелмеген 5 000 көлеміндегі шығыс бір-бірін сан жағынан теңестіруі мүмкін. Соңғы қалдық дұрыс көрінгенімен, екі операция да жазбада жоқ болады.
Сондықтан салыстыру кезінде тек кезең соңындағы қалдық емес, жеке операциялардың өзі де тексерілуі керек.
Тұрақты салыстыру кәсіпорынға не береді?
Тұрақты банк салыстыруы кәсіпорынның қолындағы нақты ақшаны дәлірек көруге көмектеседі.
Ол назардан тыс қалған клиент төлемдерін табуға, есепке енгізілмеген банк комиссияларын анықтауға және жеткізушілерге төлемдердің шынымен орындалғанын тексеруге мүмкіндік береді.
Сонымен қатар клиенттер мен жеткізушілердің қалдықтарының дұрыстығын қолдайды. Банкке түскен клиент төлемі дұрыс тіркелген кезде оның ашық берешегі де жаңартылады.
Сондықтан банк салыстыруын тек есептік кезең соңында орындалатын жұмыс ретінде қарастырмаған жөн. Ол кәсіпорынның операция көлеміне сай тұрақты бақылау процесінің бір бөлігі болуы керек.
Дұрыс салыстыру тәртібі қандай болуы керек?
Әрбір банк операциясының не үшін пайда болғанын түсіну мүмкін болуы тиіс.
Түсімнің қай клиенттен келгені, төлемнің қай жеткізушіге қатысты екені және банк ұстаған соманың қандай шығыс түріне жататыны мүмкіндігінше анық болуы керек.
Мақсат тек сандарды теңестіру емес, кәсіпорындағы ақшаның қайдан келіп, қайда кеткенін бақылауға болатын жағдай жасау.
Банк операциялары, контрагенттік есептер, түсімдер мен төлемдер жүйелі жүргізілген кезде басшылық қаржылық жағдайды бір ғана банк қалдығына қарап емес, оның артындағы операцияларды түсіну арқылы бағалай алады.