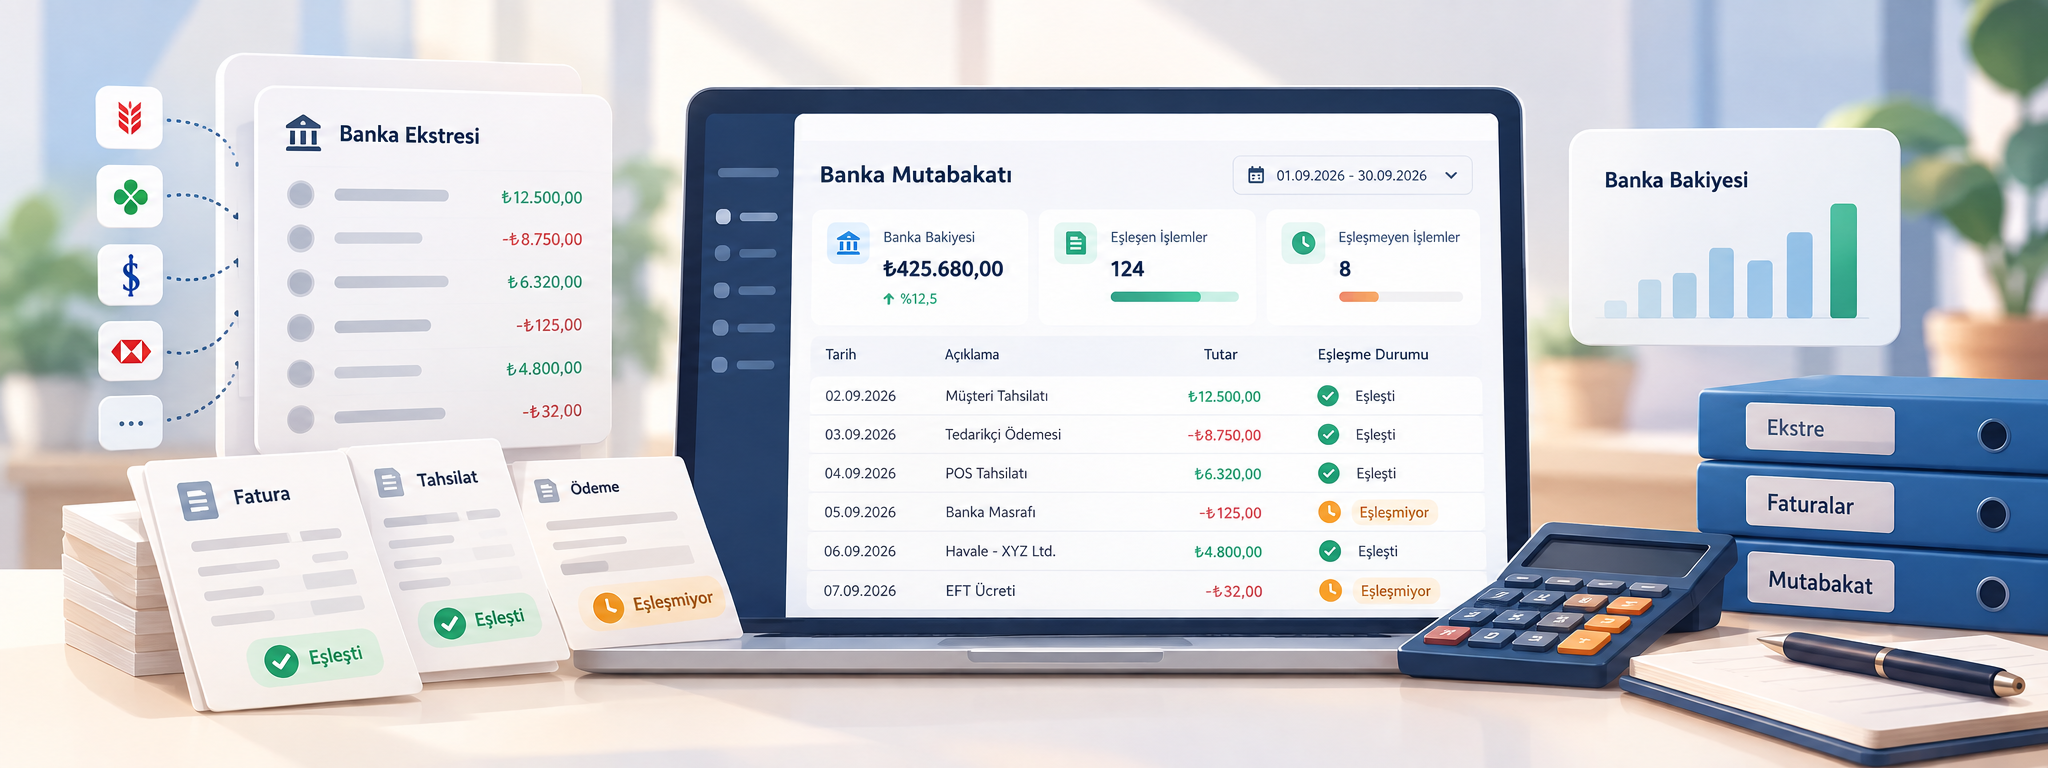
Banka hesabınızda 250.000 TL görünürken işletme kayıtlarınızda 243.500 TL görünmesi, kayıtların mutlaka yanlış olduğu anlamına gelmez. Henüz sisteme işlenmemiş bir banka masrafı, yeni gerçekleşmiş bir tahsilat veya farklı tarihte kaydedilmiş bir ödeme iki taraf arasında geçici bir fark oluşturabilir.
Önemli olan, bu farkın nereden geldiğini açıklayabilmektir. Banka mutabakatı tam olarak bunun için yapılır.
Banka mutabakatı nedir?
Banka mutabakatı, banka hesap özetindeki hareketlerle işletmenin kendi muhasebe veya ön muhasebe kayıtlarının karşılaştırılması işlemidir.
Amaç yalnızca iki bakiyeyi aynı rakama getirmek değildir. Asıl amaç, her banka hareketinin işletme kayıtlarında karşılığının bulunup bulunmadığını kontrol etmek ve aradaki farkların nedenlerini ortaya çıkarmaktır.
Örneğin bankada görünen bir müşteri havalesinin sistemde tahsilat olarak kaydedilmesi gerekir. Benzer şekilde bankanın kestiği bir EFT ücreti veya hesap işletim masrafı da kayıtlara yansıtılmalıdır.
Bu işlemler düzenli yapılmadığında banka hesabındaki gerçek durum ile işletmenin raporladığı nakit durumu birbirinden uzaklaşabilir.
Banka ve kayıtlar neden farklı çıkar?
Mutabakat sırasında görülen farkların önemli bir bölümü günlük operasyonlardan kaynaklanır.
En sık karşılaşılan nedenlerden biri, bankaya gelen bir ödemenin henüz sisteme tahsilat olarak girilmemiş olmasıdır. Müşteri ödeme yapmıştır ve para banka hesabına ulaşmıştır ancak işletme kaydında hâlâ açık alacak görünür.
Bunun tersi de mümkündür. Bir ödeme işletme sistemine girilmiş olabilir ancak bankadan henüz gerçekleşmemiş olabilir.
Bankanın otomatik olarak kestiği masraflar da sık karşılaşılan başka bir fark nedenidir. EFT ücretleri, kart komisyonları, hesap ücretleri ve benzeri kesintiler bankada görünürken işletme kayıtlarına henüz işlenmemiş olabilir.
Tarih farkları da geçici uyumsuzluk yaratabilir. Ayın son günü yapılan bir işlem banka hareketlerinde aynı gün görünürken işletme kayıtlarına ertesi gün işlenmiş olabilir.
Banka mutabakatı nasıl yapılır?
İlk adım belirli bir dönem seçmektir. Günlük işlem sayısı yüksek olan işletmeler bunu daha sık yapabilirken, daha düşük işlem hacmine sahip işletmeler haftalık veya aylık kontrol yapabilir.
Daha sonra ilgili dönem için banka hareketleri ile işletme kayıtları yan yana karşılaştırılır.
1. Gelen paraları kontrol edin
Banka hesabına giren her tutarın işletme tarafında bir karşılığı olup olmadığına bakın.
Bu hareket bir müşteri tahsilatı, iade, finansman girişi veya başka bir işlem olabilir. İşlemin niteliği doğru şekilde belirlenmelidir.
2. Çıkan paraları kontrol edin
Tedarikçi ödemeleri, personel giderleri, vergiler, banka masrafları ve diğer çıkışlar kayıtlarla karşılaştırılmalıdır.
Sadece tutarın eşleşmesi yeterli değildir. Tarih, açıklama ve ilgili hesap da kontrol edilmelidir.
3. Eşleşmeyen hareketleri ayırın
Bankada olup sistemde olmayan veya sistemde olup bankada görünmeyen işlemleri ayrı bir liste haline getirin.
Bu liste, mutabakat sürecinin yapılacak işler listesidir.
4. Farkların nedenini bulun
Her fark mutlaka bir hata değildir.
İşlemin henüz gerçekleşmemiş olması, kayıt tarihinin farklı olması veya bankanın otomatik bir ücret kesmiş olması gibi doğal nedenler bulunabilir.
Ancak açıklanamayan farklar ayrıca incelenmelidir.
Yalnızca bakiyeyi eşitlemek yeterli mi?
Hayır.
Banka hesabında 100.000 TL ve işletme kayıtlarında da 100.000 TL görünmesi, bütün hareketlerin doğru olduğu anlamına gelmez.
Örneğin kaydedilmemiş 5.000 TL'lik bir tahsilat ile kaydedilmemiş 5.000 TL'lik bir ödeme birbirini rakamsal olarak dengeleyebilir. Bakiye doğru görünür ancak iki işlem de eksiktir.
Bu nedenle banka mutabakatında yalnızca dönem sonu bakiyesini değil, hareketlerin kendisini de karşılaştırmak gerekir.
Düzenli mutabakat işletmeye ne kazandırır?
Düzenli banka mutabakatı, işletmenin elindeki nakdi daha doğru görmesini sağlar.
Müşteri tahsilatlarının gözden kaçmasını önler, kaydedilmemiş banka masraflarının bulunmasına yardımcı olur ve tedarikçi ödemelerinin gerçekten gerçekleşip gerçekleşmediğini kontrol etmeyi kolaylaştırır.
Aynı zamanda cari hesapların doğruluğunu da destekler. Bankaya gelen bir müşteri ödemesi cari hesaba doğru şekilde yansıtıldığında müşterinin açık bakiyesi de güncel kalır.
Bu nedenle banka mutabakatı yalnızca muhasebe döneminin sonunda yapılan bir kontrol olmamalıdır. İşletmenin işlem hacmine uygun düzenli bir kontrol sürecinin parçası haline getirilmelidir.
Sağlıklı bir mutabakat düzeni nasıl olmalı?
İyi bir sistemde banka hareketinin neden oluştuğu anlaşılabilmelidir.
Bir tahsilatın hangi müşteriden geldiği, bir ödemenin hangi tedarikçiyle ilgili olduğu ve banka tarafından yapılan bir kesintinin hangi gider türüne ait olduğu mümkün olduğunca açık tutulmalıdır.
Amaç yalnızca rakamları eşitlemek değil, işletmenin parasının nereden geldiğini ve nereye gittiğini izlenebilir hale getirmektir.
Banka, cari hesap, tahsilat ve ödeme kayıtları düzenli tutulduğunda işletme sahibi de finansal durumu yalnızca banka bakiyesine bakarak değil, arkasındaki işlemleri anlayarak değerlendirebilir.