إذا كان رصيد الحساب البنكي يظهر 250,000 بينما تظهر سجلات المنشأة 243,500، فهذا لا يعني بالضرورة وجود خطأ في أحد الجانبين. قد يكون السبب رسوماً بنكية لم تُسجل بعد، أو تحصيلاً وصل حديثاً، أو عملية تم تسجيلها بتاريخ مختلف.
المهم هو القدرة على تفسير مصدر هذا الفرق. وهذا هو الهدف الأساسي من التسوية البنكية.
ما هي التسوية البنكية؟
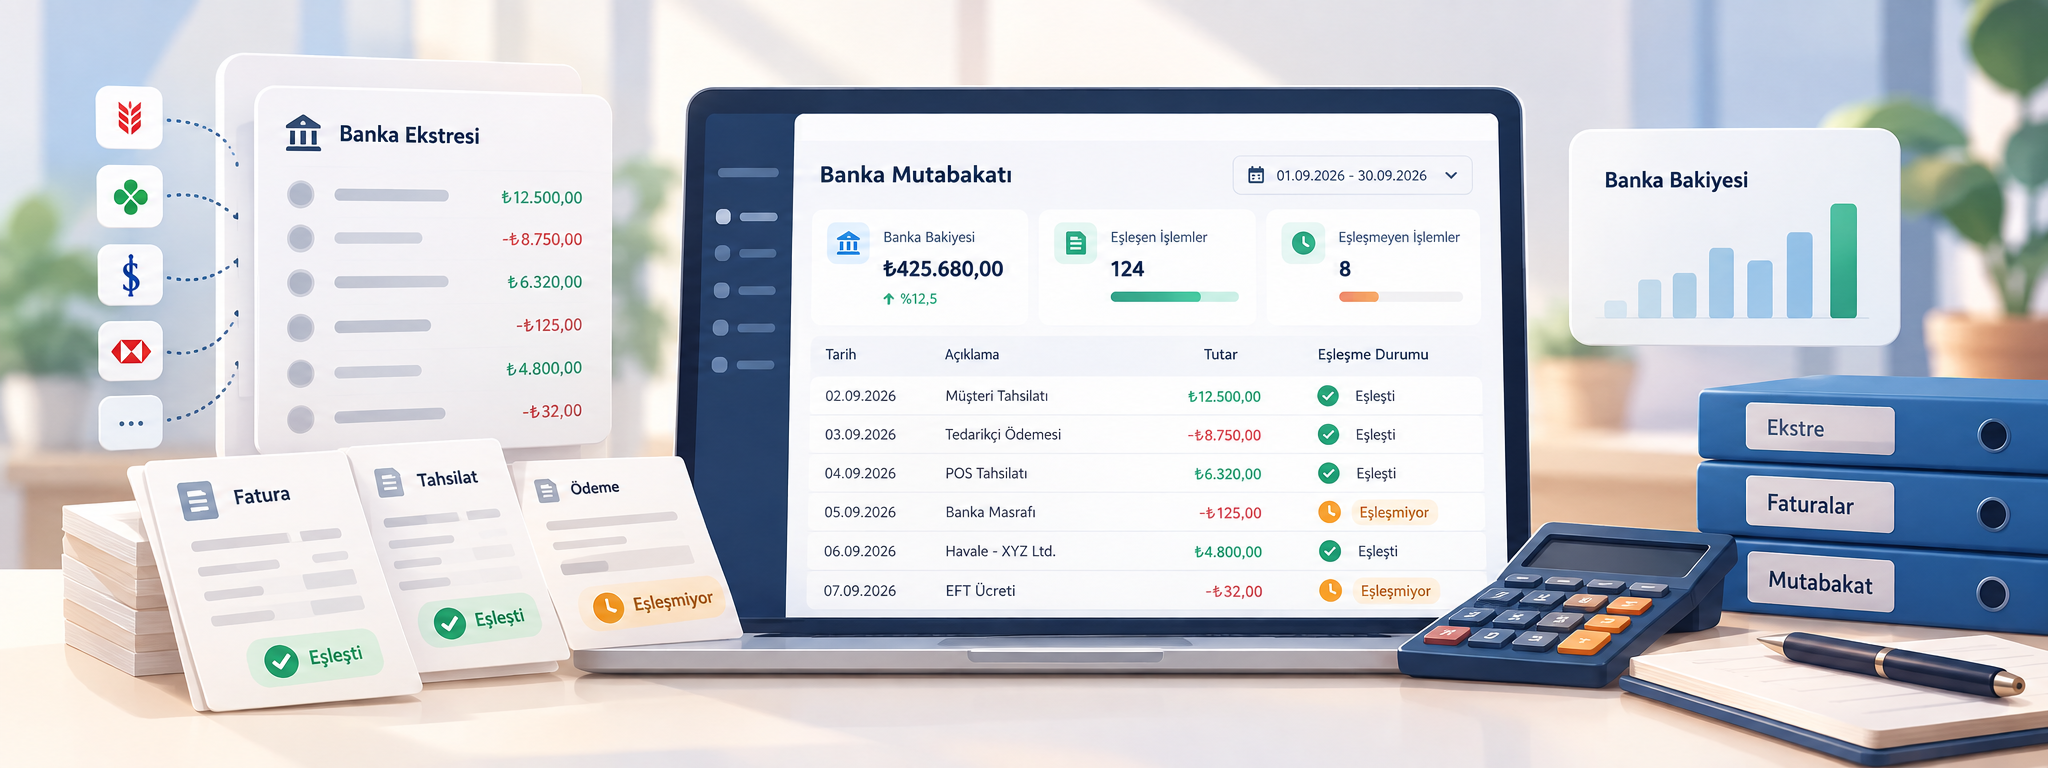
التسوية البنكية هي عملية مقارنة الحركات الموجودة في كشف الحساب البنكي مع السجلات المحاسبية أو سجلات مسك الدفاتر الخاصة بالمنشأة.
الهدف ليس مجرد جعل الرصيدين متساويين. الهدف الحقيقي هو التأكد من وجود سجل مقابل لكل حركة بنكية ومعرفة سبب أي فرق يظهر بين الجانبين.
فعلى سبيل المثال، يجب أن يقابل التحويل الوارد من أحد العملاء تسجيل عملية تحصيل. وبالمثل، ينبغي تسجيل رسوم التحويل أو رسوم الحساب التي يخصمها البنك تلقائياً ضمن سجلات المنشأة.
عندما لا تتم مراجعة هذه الحركات بصورة منتظمة، قد يبدأ الرصيد الفعلي في البنك بالابتعاد عن وضع النقد الذي تعرضه التقارير الداخلية.
لماذا تختلف بيانات البنك عن السجلات المحاسبية؟
ينتج جزء كبير من الفروقات عن العمليات اليومية الطبيعية.
من أكثر الحالات شيوعاً وصول دفعة من العميل إلى الحساب البنكي قبل تسجيلها كعملية تحصيل داخل النظام. يكون العميل قد دفع بالفعل، لكن السجلات الداخلية ما زالت تعرض المبلغ كمستحق.
وقد يحدث العكس أيضاً. فقد يتم تسجيل دفعة داخل النظام قبل تنفيذها فعلياً من خلال البنك.
كما تعد الرسوم البنكية التلقائية سبباً شائعاً للفروقات. فقد تظهر رسوم التحويل أو عمولات البطاقات أو رسوم الحساب في كشف البنك قبل تسجيلها داخل المنشأة.
ويمكن أن تؤدي فروقات التوقيت إلى اختلاف مؤقت أيضاً. فقد تظهر عملية تمت في آخر يوم من الشهر في البنك فوراً، بينما يتم تسجيلها داخلياً في اليوم التالي.
كيف تتم التسوية البنكية؟
تبدأ العملية باختيار فترة محددة. ويمكن للمنشآت التي لديها عدد كبير من العمليات اليومية إجراء التسوية بوتيرة أعلى، بينما قد تكون المراجعة الأسبوعية أو الشهرية مناسبة للمنشآت ذات الحركة الأقل.
بعد ذلك تتم مقارنة حركات البنك خلال الفترة بالسجلات الداخلية للمنشأة.
1. راجع المبالغ الواردة
تحقق من وجود سجل مقابل لكل مبلغ دخل إلى الحساب البنكي.
قد يكون المبلغ تحصيلاً من عميل أو استرداداً أو تمويلاً أو نوعاً آخر من العمليات. ويجب تحديد طبيعة الحركة بشكل صحيح.
2. راجع المبالغ الخارجة
ينبغي مقارنة مدفوعات الموردين ومصروفات الموظفين والضرائب والرسوم البنكية وغيرها من المدفوعات مع السجلات الداخلية.
ولا يكفي تطابق المبلغ فقط، بل يجب أيضاً مراجعة التاريخ والوصف والحساب المرتبط بالعملية.
3. افصل الحركات غير المتطابقة
أنشئ قائمة بالحركات الموجودة في البنك وغير الموجودة في النظام، وكذلك السجلات الموجودة في النظام والتي لم تظهر بعد في البنك.
تمثل هذه القائمة الأعمال التي يجب معالجتها لإكمال التسوية.
4. حدد سبب كل فرق
ليس كل فرق خطأً.
قد تكون العملية ما زالت قيد التنفيذ، أو تم تسجيلها بتاريخ مختلف، أو قد يكون البنك قد خصم رسماً تلقائياً.
أما الفروقات التي لا يمكن تفسيرها فينبغي التحقيق فيها بشكل منفصل.
هل يكفي تطابق الرصيد النهائي؟
لا.
ظهور رصيد 100,000 في البنك و100,000 في السجلات لا يثبت أن جميع العمليات تم تسجيلها بطريقة صحيحة.
على سبيل المثال، قد توجد عملية تحصيل غير مسجلة بقيمة 5,000 وعملية دفع غير مسجلة بالقيمة نفسها. في هذه الحالة يبدو الرصيد النهائي صحيحاً رغم أن العمليتين غير موجودتين في السجلات.
لذلك يجب مقارنة الحركات نفسها، وليس فقط رصيد نهاية الفترة.
ماذا تحقق التسوية المنتظمة؟
تساعد التسوية البنكية المنتظمة المنشأة على رؤية وضعها النقدي بصورة أكثر دقة.
كما تساعد في اكتشاف تحصيلات العملاء التي لم يتم تسجيلها، والعثور على الرسوم البنكية غير المسجلة، والتحقق من أن مدفوعات الموردين قد تمت بالفعل.
وتدعم أيضاً دقة أرصدة العملاء والموردين. فعندما يتم تسجيل دفعة العميل التي وصلت إلى البنك بصورة صحيحة، يتم تحديث المبلغ المستحق على العميل أيضاً.
لذلك لا ينبغي التعامل مع التسوية البنكية كإجراء يتم فقط في نهاية الفترة المحاسبية، بل من الأفضل أن تصبح جزءاً من عملية رقابة دورية تتناسب مع حجم معاملات المنشأة.
كيف تكون عملية التسوية السليمة؟
ينبغي أن يكون من الممكن فهم سبب كل حركة بنكية.
يجب معرفة العميل الذي جاء منه التحصيل، والمورد المرتبط بعملية الدفع، ونوع المصروف الذي ينتمي إليه أي مبلغ خصمه البنك، كلما أمكن ذلك.
الهدف ليس فقط جعل الأرقام متطابقة، بل جعل حركة الأموال داخل المنشأة واضحة وقابلة للتتبع.
وعندما تتم إدارة حركات البنك وحسابات العملاء والموردين والتحصيلات والمدفوعات بصورة منتظمة، يمكن للإدارة تقييم الوضع المالي من خلال فهم العمليات الموجودة خلف رصيد البنك، وليس بالاعتماد على رقم واحد فقط.