Что такое банковская сверка и как сопоставить банковские и бухгалтерские данные
Остаток в банке и данные бухгалтерского учёта не всегда совпадают. Банковская сверка помогает найти причину расхождений и поддерживать учёт в понятном состоянии.
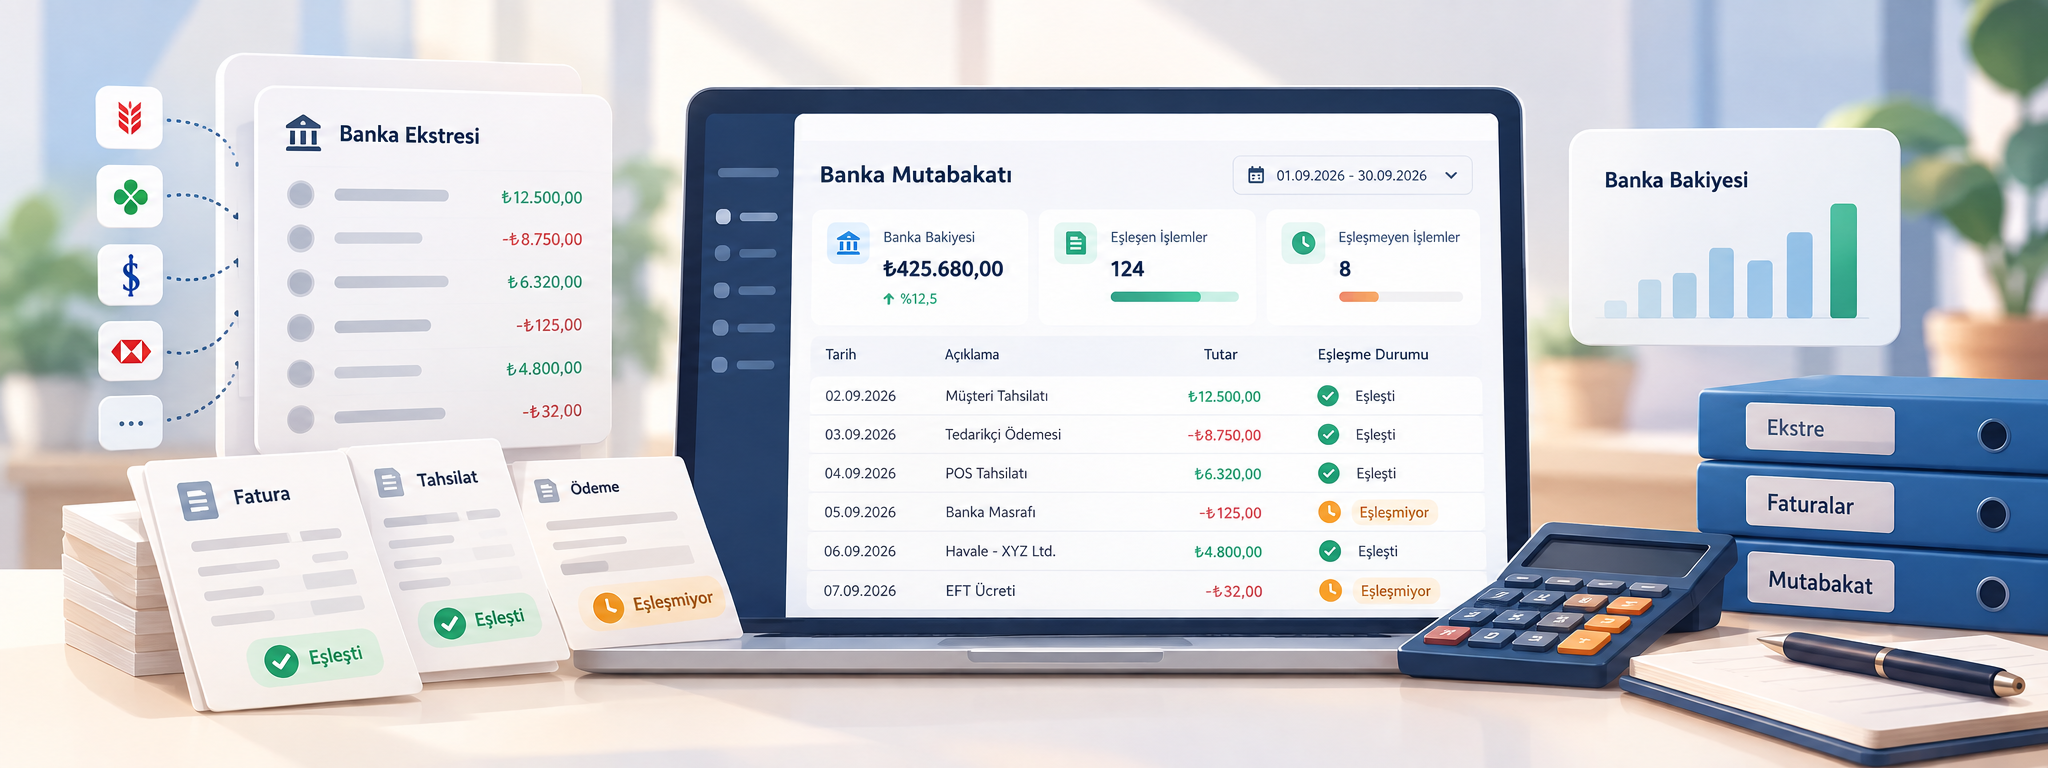
Если на банковском счёте отображается 250 000, а в учётной системе компании — 243 500, это ещё не означает, что один из показателей ошибочен. Причиной временной разницы может быть банковская комиссия, которая ещё не внесена в учёт, недавно поступившая оплата или операция, зарегистрированная другой датой.
Главное — понимать, откуда возникло расхождение. Именно для этого проводится банковская сверка.
Что такое банковская сверка?
Банковская сверка — это сопоставление операций из банковской выписки с бухгалтерскими или управленческими записями компании.
Цель заключается не только в том, чтобы получить одинаковый остаток в двух системах. Необходимо проверить, есть ли для каждой банковской операции соответствующая запись в учёте, и понять причины всех расхождений.
Например, перевод от клиента должен иметь соответствующую запись о поступлении оплаты. Аналогично комиссия за перевод или обслуживание счёта, автоматически списанная банком, должна быть отражена в учёте компании.
Если такие операции регулярно не проверять, фактическое состояние банковского счёта и денежные средства, отражённые во внутренних отчётах, могут постепенно начать отличаться.
Почему банковские и бухгалтерские данные отличаются?
Значительная часть расхождений возникает в ходе обычной ежедневной работы.
Один из самых распространённых случаев — деньги клиента уже поступили на банковский счёт, но оплата ещё не зарегистрирована в системе. Клиент фактически рассчитался, однако его задолженность во внутреннем учёте продолжает отображаться как открытая.
Возможна и обратная ситуация. Платёж уже внесён во внутреннюю систему, но банковская операция ещё не была выполнена.
Другой частый источник расхождений — автоматические банковские комиссии. Комиссии за переводы, обслуживание счёта или операции по картам могут появиться в выписке раньше, чем будут внесены в учёт.
Различия в датах также создают временные несовпадения. Операция последнего дня месяца может сразу появиться в банке, но быть зарегистрирована компанией только на следующий день.
Как проводится банковская сверка?
Сначала выбирается конкретный период. Компании с большим количеством ежедневных операций могут проводить сверку чаще, а при небольшом объёме операций достаточно еженедельного или ежемесячного контроля.
После этого банковские движения за выбранный период сравниваются с внутренними записями.
1. Проверьте поступления
Убедитесь, что для каждой суммы, поступившей на банковский счёт, существует соответствующая запись.
Это может быть оплата клиента, возврат, финансирование или другая операция. Важно правильно определить назначение движения.
2. Проверьте списания
Платежи поставщикам, расходы на персонал, налоги, банковские комиссии и другие списания необходимо сопоставить с учётными данными.
Совпадения только по сумме недостаточно. Следует также проверить дату, описание операции и связанный счёт.
3. Выделите несовпадающие операции
Составьте отдельный список операций, которые есть в банке, но отсутствуют в системе, а также записей, которые есть в системе, но пока не появились в банковской выписке.
Этот список становится основой дальнейшей работы по сверке.
4. Определите причину расхождения
Не каждое расхождение является ошибкой.
Операция может находиться в обработке, быть зарегистрирована другой датой или возникнуть из-за автоматической банковской комиссии.
Однако расхождения, которым нельзя найти понятное объяснение, необходимо исследовать отдельно.
Достаточно ли просто сверить конечный остаток?
Нет.
Если и банк, и бухгалтерская система показывают 100 000, это ещё не доказывает, что все операции зарегистрированы правильно.
Например, незарегистрированное поступление на 5 000 и незарегистрированная выплата на 5 000 могут взаимно компенсироваться. Итоговый остаток будет выглядеть правильно, хотя обе операции отсутствуют.
Поэтому при сверке необходимо сравнивать сами движения, а не только остаток на конец периода.
Что даёт регулярная банковская сверка?
Регулярная сверка помогает компании точнее понимать фактический объём доступных денежных средств.
Она позволяет находить пропущенные платежи клиентов, выявлять ещё не зарегистрированные банковские комиссии и проверять, действительно ли были выполнены платежи поставщикам.
Она также повышает точность взаиморасчётов с клиентами и поставщиками. Когда полученная от клиента сумма правильно отражается в учёте, его открытая задолженность также обновляется.
Поэтому банковская сверка не должна быть исключительно процедурой в конце отчётного периода. Её лучше сделать регулярным процессом контроля с частотой, соответствующей объёму операций компании.
Как должен выглядеть качественный процесс сверки?
Для каждой банковской операции должно быть понятно, почему она возникла.
Следует иметь возможность определить, от какого клиента поступили деньги, какому поставщику относится платёж и к какому виду расходов относится банковское списание.
Цель состоит не просто в совпадении цифр, а в прозрачности движения денежных средств.
Когда банковские операции, взаиморасчёты, поступления и выплаты ведутся последовательно, руководство может оценивать финансовое состояние компании, понимая операции за итоговым банковским остатком, а не ориентируясь только на одну цифру.